
Článek pochází z nzz.ch
Alespoň od konce druhé světové války je dolar nespornou klíčovou měnou světa. Mnohé země však toto postavení moci nechtějí přijmout. Snaží se odhlásit od vlivného dolaru.
Globální měnový systém se točí kolem Spojených států. Tak tomu nebylo vždy. Tak, mezi 17. a 18. stoletím, holandský gulden byl nejdůležitější měna předtím britská libra vzala vedení od 19. století. Dominance libry se změnila až do druhé světové války. To je překvapující, protože Spojené státy předstihly britskou ekonomiku již v 70. letech a od první světové války také představovaly největší exportní zemi. Ale klíčové měny, jak ukazuje historie, nejsou trůnem hozeny z jednoho dne do druhého.
Přinejmenším od druhé světové války je však nadřazenost dolaru nezpochybnitelná. To má nejen ekonomické důvody, ale vysvětluje to také skutečnost, že se jako jednoznačný vítěz z války objevily geostrategie Spojených států. Infrastruktura země byla - na rozdíl od Evropy - z velké části nepoškozená. Dolar také přežil zhroucení Bretton Woods objednávky v roce 1973, který byl založený na pevných směnných kurzech s dolarem jako průvodce a rezervní měna.
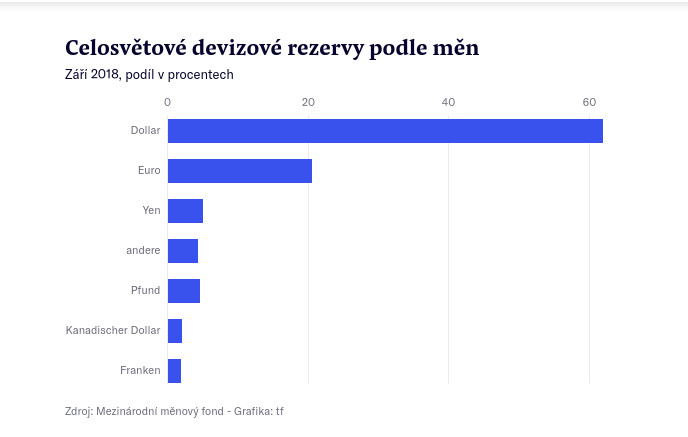
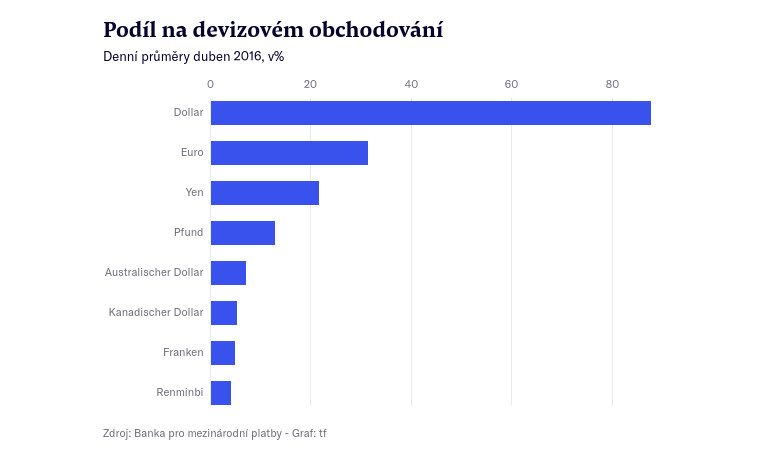
"Greenback" úspěšně drží vedení. Přesto je 62% všech devizových rezerv denominováno v dolarech, což je značně před eurem (20%) a jenu (5%). Okolo 60% světového obchodu je také vypořádáno v dolarech. Na devizovém trhu se americká měna dokonce podílí na 88% všech transakcí, tedy značně před eurem (31%) a jenu (22%). Některé měnové páry nelze ani obchodovat přímo, ale pouze prostřednictvím dolaru.
Hegemonie jejich měny přináší hmatatelné výhody pro USA, jako jsou nižší finanční náklady a vyšší zisky z tvorby peněz. Nikdy jim chyběly závistiví lidé. Legendární je přísloví bývalého francouzského prezidenta Valéryho Giscarda d'Estainga, který kdysi poskytl USA „přemrštěné privilegium“. Zdá se, že v nedávné minulosti se odpor znovu zvýšil. V každém případě různé země zahájily předběžné iniciativy, které emancipují vlastní ekonomiku silněji od dolaru (viz samostatné texty). Je to také proto, že USA používají dolar stále více a více do očí bijící jako zbraň zahraniční politiky, například prostřednictvím mezinárodní platební organizace Swift, která je formálně neutrální, ale ve skutečnosti pod silným vlivem USA.
Abnabelungsversuchen založený na různých motivech. To, že budou úspěšné, se zdá být sporné. Dolar tak má mnoho výhod, které konkurenční měny v současné době nemohou nabídnout. Mezi ně patří vysoká likvidita finančního trhu USA a mezinárodní důvěra v americké instituce. Navíc za dolarem stojí národ s vojenskou a geopolitickou silou. Dolar nakonec profituje ze síťového efektu; to zajišťuje, že měna, která je již široce používaná, se používá na mezinárodní scéně. Rychlá změna stráže v globální rezervní měně se proto neočekává.
- 1 EU: Hodně dosažených, ale ne dostačujících
- 2 Čína: Žádný spěch, aby byl kurz pružnější
- 3 Moskva: pryč od dolaru - stojí to, co chce
- 4 Turecko - odvrácení se symbolickou hodnotou
- 5 Swift zápasí s USA o neutralitu
EU: Hodně dosažených, ale ne dostačujících
„Před dvěma desítkami let nás mnozí prohlásili za bláznivého,“ říká prezident Evropské komise Jean-Claude Juncker. Tato slova oslovil začátkem roku 2019 u příležitosti 20. výročí zavedení eura v Evropském parlamentu. Brusel využil této příležitosti k ocenění úspěchů jednotné měny. Mezi tyto úspěchy patří například stabilní ceny, nižší transakční náklady, transparentnější a konkurenceschopnější trhy a větší obchod pro EU.
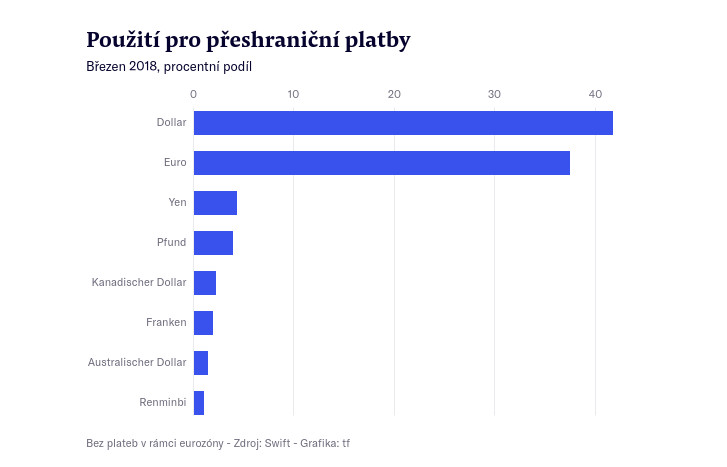
Euro skutečně dosáhlo značné váhy navzdory své mladosti. Přibližně 20% všech centrálních bank tvoří přibližně 20% cizích měn. Pro mezinárodní platby je euro druhou nejoblíbenější měnou za americkým dolarem. Přibližně 60 zemí a jurisdikcí používá euro jako měnu nebo má své peníze spojené s eurem. V roce 2017 bylo 20% globálního nového dluhu také denominováno v eurech.
Brusel ale nestačí. "Musíme udělat více, abychom umožnili naší jednotné měně dosáhnout svého plného potenciálu na mezinárodní scéně," řekl Juncker ve svém projevu o stavu Unie v září 2018. Na konci roku proto Komise předložila návrhy na posílení mezinárodní úlohy eura. Doporučila například, že v budoucnu bude dovoz energie do Evropy účtován namísto dolaru.
Jako výzva k probuzení mnoho lidí odkazuje na konflikt s USA v Íránu sankce. Washington uvalil na Írán sankce, protože na rozdíl od EU se domnívali, že země dostatečně neplní povinnosti odzbrojení vyplývající z jaderné dohody. Aby se obcházely sankce, Německo, Francie a Spojené království instalovaly speciální společnost s názvem Instex. Prostřednictvím této platformy by evropské společnosti měly být schopny pokračovat v podnikání s Íránem. Projekt však bolí a bude sotva úspěšný.
Finanční krize, která vypukla v roce 2008, navíc poškodila pověst eura jako stabilní měny. Pouze s obtížemi a snahou se vyhnout potopení. Aby byla měnová unie v globálním měřítku přikládána větší váha, musela by měnová unie vytvořit integrovanější společenství se společně garantovanými vládními dluhopisy a jednotnou hospodářskou politikou ve srovnání se současností. Toto - a tedy i vedoucí úloha eura - by zatím mělo zůstat iluzí.
Čína: Žádný spěch, aby byl kurz pružnější
Již více než deset let se Čína flirtuje s rolíjüanu jako vůdce světové měny . V roce 2006 vydala Lidová banka Číny zprávu o internacionalizaci čínské měny . V roce 2008 byly úřady v Pekingu potvrzeny s ohledem na celosvětovou finanční krizi podle jejich názoru, že musely vyvážit dolar. Rostoucí význam jüanu by měl odrážet sílu čínské ekonomiky, to je krédo. Peking není příliš rychlý. Potřebná liberalizace kapitálového účtu a pružnější směnný kurz se postupně přibližují čínské vládě. Peking si však již získal vavříny na předchozí reformy.
Jüan byl rytířem v říjnu 2016, kdy ho Mezinárodní měnový fond přidal do speciálního koše práv na kreslení. Čínský kapitálový trh se po celé měsíce stále více zaměřuje na mezinárodní investory. Čínské dluhopisy lze nalézt v indexech tří hlavních poskytovatelů Bloomberg Barclays, JP Morgan a FTSE Russell. Poskytovatel finančních služeb MSCI nedávno oznámil, že zvýší podíl čínských akcií A na indexech z 5 na 20% ve třech krocích.
Je však stále hodně práce na čínské vládě a PBoC, dokud se jüan nestane alternativou k dolaru, euru a jenu. Například 26. března 2018 byla poprvé vydána smlouva o futures na ropu v jüanu na mezinárodní energetické burze v Šanghaji , která by měla ukázat rostoucí význam Číny pro tuto komoditu: V roce 2017 Střední království předstihlo USA jako největšího dovozce ropy. Tento krok však zpočátku nezmění hegemonii dolaru v obchodování s olejem. Hlavní vývozci zemního plynu a ropy ze Středního východu zavázali své měny k dolaru. Nebudou připraveni zaplatit jüan ze strachu z kurzových rizik.
Další reformní kroky kapitálového trhu spočívají v tom, že se cizincům umožní snadno nakupovat nebo prodávat akcie a dluhopisy a dovážet a vyvážet kapitál bez kontrol. Peking chce vzít svůj čas: Za prvé, nechcete ztratit kontrolu nad procesy; Stabilita je dobrá věc. Za druhé, čínský finanční trh je nyní tak významný, že příliš rychlé jednání by mohlo vést ke globálním otřesům.
Moskva: pryč od dolaru - stojí to, co chce
V Rusku je rychle nalezen obětní beránek: USA. Pro mnoho Rusů je zřejmé, že Američané se svými nezodpovědnými politikami vytvářejí na celém světě nejistotu. Zvláště ruský prezident Vladimir Putin je naštvaný, že Spojené státy používají dolar jako zbraň velmi úspěšně. Před investory v Moskvě prezidentnedávno varoval, že „samotné USA budou střílet vlastní cestou“. Vyzval proto všechny ostatní státy, aby podpořily Rusko v boji proti nadvládě dolaru .
Ruská centrální banka raději prosazuje skutky než slovy. Po rozsáhlých sankcích USA v dubnu 2018 poslala rubl a akciový trh dolů, centrální banka se obávala, že jejich dolarové kredity by mohly být zmrazeny. Centrální banka tak vrhla více než 100 miliard dolarů v rezervách, pokrývajících jüan, euro a jeny. Akce byla jedinečná, ale také oprávněná. Takže to nedělá moc, aby dolary, pokud je nemůžete použít.
Putinův boj však podporuje nejen centrální banka. Ministr financí Anton Siluanov chce poskytnout daňové výhody obchodníkům, kteří uzavírají smlouvy se svými partnery v rublech. Kromě toho by měla být uvolněna ustanovení o repatriaci příjmů z vývozu a podniky by měly být v rámci konverze podporovány. Několik společností již zkoumá způsoby, jak obchodovat v zahraničí bez použití dolarů. V tuto chvíli je ještě mnoho nejasných. Pro zahraniční společnosti bude nakonec důležitá otázka, kdo hradí náklady.
Rusko chce dále podporovat svůj vlastní platební systém. V roce 2014 Visa a Mastercard dočasně pozastavily transakce pro dvě banky. Toto ukázalo Kremlu, jak je země závislá na amerických poskytovatelích. Moskva odpověděla zřízením nového platebního systému . To nelze snadno vypnout zvenčí. Nyní budou mít přístup i zahraniční společnosti. V současné době jedná s Čínou, Íránem, Tureckem a zeměmi Eurasijské hospodářské unie.
Ale není to tak jednoduché, jak si představuje Putinova vláda. Navzdory vysoké angažovanosti i nadále dominuje ruský obchod dolar. Dolar je, abych tak řekl, Facebook měn: i když máte dost a chcete se zastavit, přátelé ho nadále používají.
Turecko - odbočka se symbolickou hodnotou
Otázka obchodů v místní měně se v Turecku neobjevila až do loňské měnové krize. Již v roce 2012 byla podepsána smlouva o měnovém swapu s Čínou na více než 10 miliard juanů, která byla později zvýšena na 12 miliard. Tato dohoda byla poprvé uplatněna v listopadu 2016, kdy turecká pobočka průmyslové a obchodní banky Číny uzavřela swapovou transakci ve výši 450 milionů liber. (132,5 milionu dolarů v té době). Předtím Ankara v reakci na západní kritiku represí přistoupila k Pekingu politicky.
Obchodování v místní měně se stalo veřejným problémem, když Lira v roce 2018 prudce klesla a vztahy s USA dosáhly nízkého bodu. Prezident Erdogan, který popisuje ekonomické problémy v důsledku zahraničních pozemků , vyzval k odvrácení západních měn. Centrální bankéři Ruska, Íránu a Turecka diskutovali o možnosti přímých měnových transakcí. Turecko v dubnu 2018 uzavřelo s Íránem dohodu o swapu ve výši 1,4 miliardy dolarů. Program podpory pro Katarzahrnuje měnovou výměnu ve výši 3 miliard dolarů. Rusko poprvé v září objednalo 30 tun pšenice, která byla usazena v rublech.
Rozšiřování tohoto obchodu, oznámené ze všech stran, jen velmi málo mění zranitelnost Turecka vůči cenovým výkyvům hlavních měn. Zdaleka nejdůležitějším obchodním partnerem je EU, kde se stále počítá v eurech nebo dolarech. Po Rusku, Íránu a Číně - třech zemích, které jsou nejčastěji spojovány s transakcemi v místní měně - jde téměř o 6% vývozu, odtud asi jedna pětina všech dovozů. Výzva k odvrácení dolaru a eura byla v Turecku vždy politickým symbolem. V současné době, kdy Ankara aktivně hledá investice ze Západu a je méně konfrontační, je málo slyšeno.
V populaci se setkávají plány s malou pozorností. Požadavek na výměnu 80% všech výnosů v cizí měně, vydaných v měnové krizi a nedávno prodloužených o šest měsíců, je odsouzen. Erdoganovo volání přeměnit štěstí na zlato nebo devizy na liru mělo také malý účinek. I když se zvýšily daně z příjmů v cizích měnách, aktiva vzrostla z 80 na 86 miliard dolarů mezi srpnem a listopadem 2018.
Swift zápasí s USA o neutralitu
Nedaleko německých hranic, ve městě Diessenhofen ve městě Thurgau, se za ploty a zdmi houpají budovy s terakotovými barvami. Nad zemí je viditelná pouze malá část rostliny, která se rozprostírá nad celou zemí. Diskrétní budova je jedním ze tří datových center provozovaných společností pro celosvětovou mezibankovní finanční telekomunikaci (Swift), která sídlí v Belgii a usnadňuje přeshraniční finanční transakce.
Družstevní společnost spojuje více než 11 000 bank ve více než 200 zemích. Ve špičce je více než 35 milionů denních oznámení distribuováno prostřednictvím systémů Swift, které začaly fungovat v roce 1977 jako náhrada telexů od bank v přeshraničních převodech.
V posledních desetiletích se Swift stal důležitou součástí v břiše mezinárodního finančního systému. To učinilo organizaci pro státní vyrovnání zajímavější jako nástroj pro lepší vymáhání sankcí nebo boj proti terorismu. Swift nedávno vstoupil do limelight v souvislosti se zvýšenými americkými sankcemi na Írán. Na rozdíl od EU již USA neuzavírají jadernou dohodu s Íránem z roku 2015 (JCPOA).
I když opatření proti Íránu uložila pouze Washington, Swift se rozhodl vyloučit ze systému některé íránské banky. Tento krok byl politováníhodný, ale byl učiněn v zájmu stability a integrity globálního finančního systému, řekl Swift. Cílem zůstává být globálním neutrálním poskytovatelem. To je přesně tam, kde je vždy pochybnost.
Pětadvacet členů nejvyššího řídícího orgánu Swift jsou převážně zástupci bank, včetně dvou švýcarských institucí z institucí UBS a Credit Suisse. Yawar Shah v současné době předsedá americká banka Citi. Skutečnost, že v případě íránských finančních institucí bylo splněno přání Washingtonu, souvisí především s dominantní úlohou dolaru v mezinárodním finančním systému.
Pokud Rada bezpečnosti OSN uloží sankce, je jasné a srozumitelné, že se poskytovatel finanční služby Swift drží. Věci se komplikují, když jedna země bez široké aliance, jako je USA, používá taková opatření v případě sankcí Íránu. Pak je to otázka moci.
Organizace neobdržela od Washingtonu žádné zvláštní povolení, které by bylo možné. Swift nechce ztratit žádné americké zákazníky, kteří by mohli skočit, pokud nebudou splněny sankce USA. Protože dolar dominuje světovému obchodu, jen velmi málo finančních institucí mimo USA si může dovolit ztratit přístup k zúčtování dolaru.
Proti reakcím na normativní sílu skutečné síly dolaru se samozřejmě nelze vyhnout. Německý ministr zahraničí Heiko Maas minulý rok řekl, že Evropa by měla získat více nezávislosti na USA v mezinárodních platbách. Cesta k alternativě k systému Swift v tomto smyslu je však daleko.
Nicolas Véron z think-tanku Bruegel a Petersonův institut pro mezinárodní ekonomiku poukazuje na to, že ani s alternativní organizací pro řešení krize by základní problém dominantního dolaru a dlouhé paže Američanů nebyl odstraněn. Ti, kteří nejsou závislí na americké měně, se již mohou vyhnout mezinárodnímu finančnímu systému na složitých cestách as vysokými náklady. Swift je v tomto smyslu zrcadlem skutečných existujících finančních toků a méně nástrojem Američanů ovládat finanční svět.
Větší hrozbou pro důvěryhodnost a neutralitu Swift je přístup k údajům. V Evropě došlo k rozruchu, když bylo známo, že Washington je schopen přistupovat k údajům Swift od roku 2001 v rámci Programu sledování financování terorismu (TFTP). Přístup byl přes Swift servery ve Spojených státech. Po dlouhou dobu organizace dočasně ukládala data do jednoho datového centra, jednoho v Nizozemsku a jednoho v USA. S datovým centrem v Diessenhofenu lze provoz v rámci Evropy zrcadlit, aniž by bylo nutné se uchýlit k datovému centru USA.
