Článek pochází z welt.de
Atlas dlužníka ukazuje, kolik spotřebitelů v Německu má platební potíže. Odhaluje znepokojující trendy. Jeden faktor stále více zhoršuje problém.
Dtj počet předlužených fyzických osob v Německu opět zvýšila. 6.93 milionu Němců nebylo schopno zaplatit své účty do termínu 1. října, uvádí agentura Creditreform . To je o 0,3 procenta nebo o 19 000 více případů než v předchozím roce.
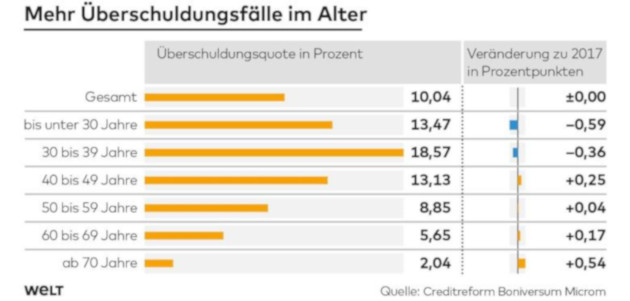
To znamená, že jeden z deseti dospělých v této zemi je nyní nadhodnocen a má problémy s platebními styky, jak se nazývá oficiální němčina. Navíc jde bez výjimky zpět na účet starších spotřebitelů. "Problematika nadměrného zadlužení se stala podstatně důležitější," poznamenal Michael Bretz, vedoucí oddělení ekonomického výzkumu společnosti Creditreform.
Zatímco počet mladších lidí s obrovskými finančními problémy výrazně klesl v posledních dvanácti měsících, nad 50 let jsou nadprůměrné tempo růstu: o 2,2 procenta nebo 25 000 osob postižených ve věkové skupině 50-59 let o 6,5 Procento nebo 33 000 případů u 60- až 69-letých a dokonce i 35,6%, nebo 69 000 lidí u spotřebitelů nad 70 let
Ve víceletém srovnání je tento vývoj ještě zřetelnější, zejména mezi staršími ve společnosti. Například počet případů ve věkové skupině 70 se zvýšil o neuvěřitelných 138 procent během pěti let, ačkoli vychází z poměrně nízké úrovně. "Vidíme trend směrem k chudobě ve stáří a nadměrné zadluženosti stáří," říká Creditreform.
Mnoho lidí stále pracuje v důchodovém věku
Způsobí, že zatímco experti říkají několik, počínaje růstem sektoru nízkých mezd na změny v dějinách zaměstnanosti. Hlavním důvodem, proč Creditreform určil důchodové reformy za posledních 20 let. Protože téměř všichni směřují ke snížení úrovně krytí zákonného důchodu, aby se stabilizovala výše příspěvku. Je zapotřebí „Teď úroveň výkonnosti penzijních mnoha spotřebitelů zřejmě již není dostačující.“ V zájmu zachování své životní dodatečné příjmy. Tolik zákazníků stále pracuje v důchodovém věku.
tuto analýzu potvrzuje Institutu pro výzkum v oblasti zaměstnání (IAB), která vede ve své nedávné studii „zaměstnání po přechodu do důchodu“, že 70 procent dotázaných žen a 53 procent mužů naznačují závislé na doplňkový příjem ve stáří být. A zlepšení není v dohledu. "Problém nadměrné zadluženosti se v budoucnu zvýší spíše než pokles," předpovídá expert Bretz.
Na jedné straně jsou finanční rezervy mnoha zákazníků omezené. Toto je také nazýváno WSI Zpráva Hans Böckler Foundation, která stanoví, že třetina všech domácností lze uložit současnou úroveň spotřeby v Německu maximálně několika týdnů nebo měsíců. „Za druhé, zajištění životní úrovně zvažuje podstatné zvýšení nákladů na bydlení rozeznatelné obtížného,“ varuje Bretz.
Když polovina příjmu půjde na nájemné
Toto video nelze přehrát z důvodu technické chyby.(Kód chyby: 100000)
Více než jeden milion domácností v Německu prochází pod úrovní Hartz IV kvůli vysokým nájemným. To vede k vyšetřování sociálního sdružení. Zejména lidé s nízkými příjmy stále více trpí skutečností, že živobytí je čím dál tím dražší.
Zdroj: WORLD / Larissa Keller a Alina Nöth
Společnost Creditreform proto samostatně prozkoumala význam nájemného a ceny nemovitostí při vývoji nadměrné zadluženosti v současném Atlasu dlužníků. Výsledek: žijící se stalo rizikem chudoby, přinejmenším ve velkých městech, ale v každém případě se stalo nadměrně zadluženým rizikem. "Míra nájemného je mnoho nájemců nad 50 procent," píše se ve zprávě. Ti postižení vynakládají více než polovinu svého příjmu domácnosti na bydlení.
Ale to bude kritické přes 30 procent. Podle údajů Nadace Hansa Böcklera, agentury výzkumu a financování studií německé odborové konfederace, 1,3 milionu domácností žijících v německých městech žije méně než odpočet nájmu Hartz IV sady pravidel.
Dávejte si pozor na rostoucí úrokové sazby
Náklady na bydlení jsou tedy mnohem větší problém než oficiální statistiky. Pronájmy pronájmu jsou v současnosti na devátém místě v pořadí nejběžnějších typů dluhů, které každoročně uvádí Federální statistický úřad. Nicméně Důvod je zřejmý, bílá Creditreform expert Bretz: „Non-platba nájemného má tvrdé důsledky pro nájemce obvykle. V důsledku toho mají tendenci platit nejprve i s omezenějšími finančními zdroji. "
V případě majitelů domů Creditreform také vidí problém s rostoucími úrokovými sazbami. Zejména proto, že ceny nemovitostí vzrostly v posledních letech výrazně rychleji než mzdy a příjmy. "Existuje vysoké riziko, že kupující budou mít větší pravděpodobnost, že se dostanou do dluhů kvůli nízkým úrokovým sazbám, než by udělali v době, kdy byly úrokové sazby vysoké. Obrátk na vyšší úroveň by měl smrtelné důsledky. "
I když jsou zpožděny, protože většina úvěrů na bydlení má dlouhou splatnost kvůli nízkým úrokovým sazbám. "Kromě toho, pokud se ekonomická situace zhorší, což lze očekávat s ohledem na globální podmínky, počet případů nadměrné zadluženosti se v blízké budoucnosti výrazně zvýší," uvádí atlas dlužníka.
To bude pokračovat v trendech posledních let. Od roku 2009 počet nadměrně zadlužených osob v Německu klesl pouze jednou - a to jen velmi mírně. Z toho vyplývá, že počet případů se během deseti let zvýšil o přibližně 750 000. Odpovědný za prokluzu jednotlivců v akutních finančních potížích jsou zde především o pět důvodů, takzvaný Big Five, jak se říká v průmyslu: nezaměstnanost , nemoc / závislost / havárie, oddělení / rozvod / death, neefektivní finanční řízení a neúspěšný nezávislost. Společně tvoří zhruba 70% případů nadměrné zadluženosti.
Konsolidace ve východních zemích
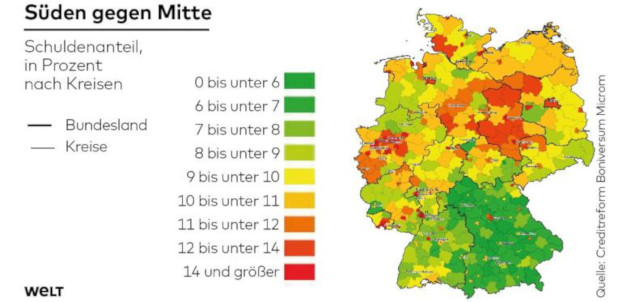
Geograficky, stejně jako v předchozích letech, se téměř nic nezměnilo. Většina dlužníků je v městských státech: Brémy, Berlín a Hamburk přicházejí nad rámec dvojciferného dluhu. Nejnižší hodnota ve hodnocení federálního státu je v Bavorsku. S téměř 7,5 procenta je téměř polovina tak vysoká jako na dně Brém. Na druhém místě stále pokračuje Baden-Württemberg s kvótou 8,3 procenta.
S Thuringií, Saskem a Braniborskem dosáhnou tři další země hodnoty pod národním průměrem v současné době 10,04 procent. Není náhodou, že se jedná o východní obyvatele. "Spirála se točí na Západě o několik let víc než na Východě, zvláště v případech s vysokou mírou nadměrné zadluženosti," říká Michael Bretz, který tak vidí velmi zásadní zvrat v základním trendu.
V dlouhodobém srovnání jsou podle statistik zdaleka největší nárůst případů nadměrné zadluženosti v Severním Porýní-Vestfálsku, Bádensku-Württembersku, Bavorsku a Hesensku. Naopak, největší poklesy mají Brandenbursko, Durynsko, Berlín, Meklenbursko-Přední Pomořansko a Sasko-Anhaltsko.
Výška porostů je daleko od sebe. Rozlišují se v zásadě po tvrdých zadlužení případech - jako je například osobního bankrotu - a případy soft-zadluženosti, kdy spotřebitel není schopen zaplatit několik účty. Ten se zvýšil v roce 2018 o téměř čtyři procenta, zatímco počet pevných případech dokonce snížily vzhledem k dobré ekonomické situaci. Celkem postiženým v současné době tlačí horu dluhů ve výši 208 miliard eur před ním, což odpovídá průměrnému dluhu ve výši asi 30.000 eur.