
Clanek pochazi z Welt.de
Vzhledem k tomu, že úrokové sazby z úvěrů stoupají na 12leté maximum, nákupy nemovitostí prakticky neexistují. Náklady na úvěr se během krátké doby zčtyřnásobily.
Vlastnictví domu je tedy cenově nedostupné i pro vyšší střední třídu. Ale jak dlouho to takhle zůstane? Hubert Strunz má špatnou náladu. Protože nemá co dělat. Stavbyvedoucí větší berlínské firmy zabývající se výstavbou domů byl zpomalen ze 100 na nulu. Za poslední rok dohlížel na zhruba 80 projektů.
Za první dva měsíce roku 2023 zatím ani jeden. Dramatická situace na německém realitním trhu prozrazuje osud Strunze, který si nepřeje zveřejnit své skutečné jméno .
Vzhledem k neustále se zvyšujícím úrokovým sazbám si nemovitost může dovolit jen málokdo. S těmito náklady na financování již nestíhá ani vyšší střední třída, která je dlouho hybatelem realitního boomu.

Téměř nikdo nemůže a nechce platit měsíční půjčky ve výši 3000 eur nebo více za běžné byty nebo projekty rodinných domů. Nová stavba se nyní téměř úplně zastavila. Ale i stávající nemovitosti mění majitele stále méně.
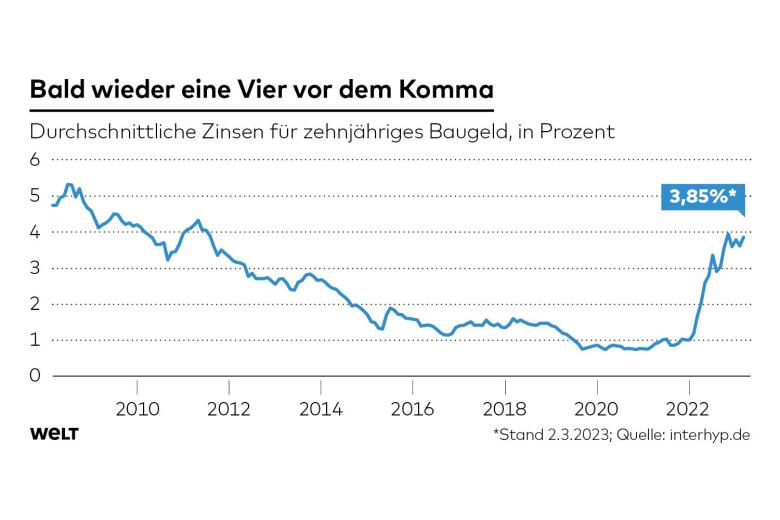
Důvodem jsou úrokové sazby hypoték, které se během 15 měsíců zčtyřnásobily. Jestliže na konci roku 2021 stály desetileté stavební náklady méně než jedno procento, nyní jsou splatná téměř čtyři procenta.
Úrokové sazby byly naposledy tak brutální na konci 80. let, tedy před více než třemi desetiletími. Od té doby znají podmínky financování pouze jeden směr, a to dolů. Kupující domů se mohli spolehnout na získání dalšího financování za nižší cenu.
To se změnilo od doby, kdy se inflace vrátila v plné síle a měnové úřady tomu bránily zvýšením sazeb. V poslední době vzrostly spotřebitelské ceny v Německu o 8,7 procenta a inflace v eurozóně je aktuálně 8,5 procenta.
Odborníci předpokládají, že Evropská centrální banka zvýší depozitní sazbu bankám na čtyři procenta. I když sazby hypotečních úvěrů nejsou přímo spojeny se sazbami ECB, stavební úvěry se pravděpodobně ještě prodraží .
Doba ledová na realitním trhu se projevuje i v úvěrování. Objem nově poskytnutých hypotečních úvěrů meziročně klesl o 39 procent.
Nikde v Evropě není srážka tak vážná. Objem všech stavebních úvěrů v Německu v lednu poprvé po sedmi letech klesl pod úroveň předchozího měsíce.
„Aby vlastnictví domů zůstalo stejně dostupné i po prudkém nárůstu úrokových sazeb, měly by ceny nemovitostí ve skutečnosti klesnout o třetinu,“ vypočítává Ronald Slabke. Generální ředitel realitního finančníka Hypoport naráží na to, že mnoho Němců má jen určitý měsíční rozpočet na splátky úvěru.
Pokud úroková sazba stoupne, úvěr je automaticky o jedno číslo menší a požadovaná nemovitost musí podle toho stát méně. Je to taková hra s nulovým součtem. Když úrokové sazby klesly, tržní mechanismus byl nedotčen a nemovitosti zdražily. Teď jinak.
Ceny novostaveb zůstávají stabilní, zatímco u stávajících budov klesají
Růst úrokových sazeb se na ceny novostaveb zatím téměř neprojevil. Stávající nemovitosti zlevnily . Ale slevy 10 až 14 procent jsou příliš malé na to, aby kompenzovaly drastický nárůst úrokových sazeb. Poměr cenové dostupnosti, který měří, kolik majetku si Němci mohou dovolit, drasticky klesl.
Zjednodušený výpočet vypadá takto: Kdo může za půjčku splácet 2000 eur měsíčně, mohl si dovolit desetiletou půjčku ve výši 537 000 eur s úrokem jedno procento. Na současné úrovni čtyř procent je v tom právě půjčená částka 378 000 eur.
I když by kupující nemovitosti mohli omezit své další výdaje a platit každý měsíc více, vyšší úvěr od banky často nedostanou. Většina finančníků počítá půjčku tak, že kupec nemovitosti může na obsluhu dluhu použít maximálně jednu třetinu čistého příjmu rodiny.

Realitní průmysl nemůže od Bundesbank očekávat žádnou pomoc. Nedávno se objevily výzvy, aby měnové orgány byly méně přísné při regulaci půjček.
Němečtí monetární hlídací psi ale dali jasně najevo, že to nepřipadá v úvahu a že regulace by hypoteční úvěry zdražila maximálně o 0,03 procentního bodu.
„Vzhledem k extrémně expanzivní měnové politice (v posledních několika letech) prošel realitní průmysl jakýmsi superboomem. A vždy je těžké se takříkajíc přizpůsobit novému normálu,“ řekl nedávno prezident Bundesbank Joachim Nagel. Jednoduše řečeno: Průmysl se musí po realitním boomu zotavit z kocoviny bez jakékoli pomoci.
Slabke: Situace se postupně vrátí do normálu
Slabke nepředpokládá, že by úrokové sazby opět rychle klesly. Sazby by ale neměly růst o moc výše než současná čtyři procenta.
Srovnání s historickými úrokovými sazbami hypoték ve výši sedm, osm nebo dokonce devět procent je zavádějící. "Jsme v novém ekonomickém řádu, ve kterém jsou země silně zadlužené a nemohou si dovolit mnohem vyšší úrokové sazby."
Generální ředitel Hypoportu očekává, že se situace na realitním trhu postupně vrátí k normálu. Mzdy by nadále rostly a případní kupci nemovitostí by si opět mohli dovolit vlastnit vlastní bydlení. Zpráva, kterou správce stavby Strunz rád uslyší.
Tags: Welt.de hypoteka , hypoteky , stavba domu, uver , uvery , urok , uroky , nemovitost
