
Článek pochází z kommersant.ru
Rating "Největší firmy v Rusku z hlediska prodeje výrobků" (RAEX-600), upravené pro "b" Raex agentury ( "Expert RA"), znamená to, že účastníci hodnocených kolektivně ztratili za rok o více než 450 miliard $. Navíc soukromou domácí podnikání se ukázalo ještě víc stabilnější než státních korporací a zahraničních firem. Nejvíce pozitivní trend dokazuje společnosti zemědělsko-průmyslového komplexu (AIC), maloobchod se smíšeným zbožím, bankovnictví a obranného průmyslu.
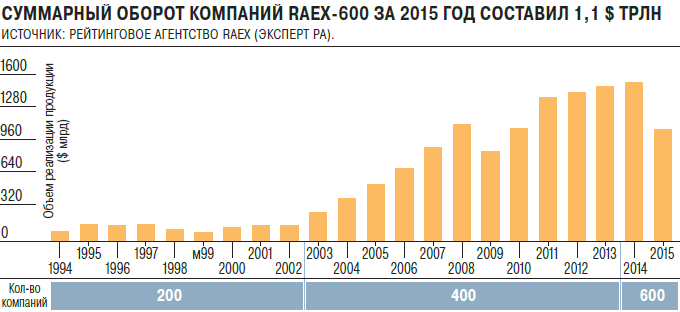
Celková částka dolarové tržby 600 největších společností v Rusku v tomto čísle ratingu bylo jen 1,1 bilionu $. Před rokem, což je podobné překročil 1,55 bilionů $.Pokud budeme hodnotit výsledky v retrospektivních (samozřejmě dělat povolenky za to, že až do roku 2014 v žebříčku se účastnily pouze 400 společností), musíte uznat, že s touto zemí z hlediska objemu přední obchodní společnosti vrácena zpět téměř deset let - na úroveň roku 2007.
Analogie s rokem 2007 není náhodná. V tu chvíli na vrcholu ekonomického růstu od nuly, první jasné známky vyčerpání surovin modelu rozvoje zdrojů. O potřebě diverzifikovat ekonomiku, "nový industrializace" Neřekl prostě líní. Odborníci diskutovali, zda se má absorbovat olej výhru v zájmu makroekonomické stability, nebo dát je na investice do sektoru non-oleje. Nemůžeme říci, že se nic nestalo.Vláda připravuje strategii rozvoje high-tech odvětví, zahájila inovativní rozsáhlý projekt ... To se nestalo.
V současné době ekonomická agenda ve skutečnosti změnilo jen málo. Sankce a kontrsanktsii považován za nástroj stejného diverzifikace. Diskuse o novém modelu ekonomického rozvoje a nesvítí s novými prací. Argumenty o výhodách institucionálního vývoje pro všechny stejné makroekonomické stability vždy najde soupeře, kteří jsou přesvědčeni o potřebě nucené investice do hospodářského oživení. Ze sporu desetiletí-starý je situace odlišná pouze v tom, že z minulých příjmů z ropy jsou nyní pamatuje pouze Ministerstvo financí, varování o pravděpodobném vyčerpání státních rezerv již v roce 2017.
Jenže tentokrát rozhodnutí "prokletí" otázky, které je ještě k dispozici, a to navzdory rychle se zužující příležitostí chodbě. Alternativou je pomalý, ale nevyhnutelný zhoršení národního hospodářství. Koneckonců, stejné problémy jsou mnohem ostřejší než před deseti lety. Padající zahraničních zisků výměna je čelní charakter, postihuje všechna odvětví, které tvoří kostru modelu ekonomického rozvoje exportně orientované. A to není v kurzových rozdílů a absolutní pokles vývozu, pokud nelze odčinit své poptávky na domácím trhu.
Devalvace pouze retouched dramatické dynamiku prvovýroby. V důsledku toho téměř 60 procent pokles směnného kurzu rublu rublu za předpokladu nominální růst objemů prodeje v celkovém hodnocení 12,5%. Vezmeme-li v úvahu velikost oficiální inflace (12,9% v roce 2015), můžeme říci, že velký byznys je zapsán do "červená zóna", pokud jde o příjmy v reálném rublech. S největší pravděpodobností uvidíte další vydání ratingu, situace se jen zhoršuje, protože směnný kurz Zdá se, že stabilizoval a stálý růst světových cen na vývoz ruské suroviny je nepravděpodobné.
Private růstový faktor
Před rokem jsme se snažili zhodnotit prizmatem hodnocení udržitelnosti účastníků s krizí, počínaje vlastnictví společnosti: státu, soukromého vlastníka ruských i zahraničních hráčů. Nyní, s použitím stejného přístupu, jsme dospěli k závěru, že soukromá firma posílila své vedoucí postavení v mnoha polohách.
V loňském roce, domácí soukromé firmy byli představitelé z hlediska jejich podílu na celkovém příjmu počtu účastníků. Tentokrát, oni rozšířili své místo v hodnocení o 1,5 bodu na 49,4% a přiblížil na "kontrolní podíl" na celkových tržbách Raex-600 obžalovaných. Polohy státních podniků zůstala téměř beze změny (39,7% vs. 39,5%), a zahraniční segment zmenšil na 11%. Pokud jde dále, pak příští rok budeme konečně moci oprávněně říci, že velký byznys - to je většinou rusky soukromé podnikání.
Vzhledem k tomu, tempo soukromých obchodníků se zdá vhodnější: jejich příjmy rostly v průměru o 14,9% v roce 2015, zatímco růst výnosů byl 13,3% ve vlastnictví státu, a "dcery" zahraničních firem - jen 0,9%. V tomto vydání žebříčku soukromé ruské podnikání ztratil ve veřejném sektoru z hlediska ziskovosti vedení: její úroveň ve veřejném sektoru v průměru 7,6%, u soukromých vlastníků - 6,9% a společností patřících do zahraničního kapitálu - 1,2%
Samozřejmě, domácí soukromé firmy nemohou dovolit konkurovat státních korporací v absolutním objemu investic. Průměrný objem investic na státního podniku více než šestkrát vyšší než ve stejném poměru v soukromém podnikání. Ale dynamika soukromých obchodníků málo investic, ale před veřejného sektoru: 10% růstu v roce 2014 proti 9,8%. A co se týče produktivity práce, soukromé společnosti může dát náskok svým konkurentům: z hlediska příjmů na zaměstnance, jsou před státních podniků až 40% a cizinců - 20%.
přirozený vývoj
devalvace rublu vedlo ke zrychlení růstu tržeb řady exportně orientovaných odvětvích. Avšak mnohem zajímavější segmenty, dynamika, která se vztahuje k přirozenému vývoji, rozvoj nových trhů, výtlakem dovozu. Tyto sektory v této tiskové zprávě, pozice jen pár. Mezi ně patří: zemědělství, maloobchodu s potravinami, některé sektory strojírenství a bank. Oni, samozřejmě, není síla vyvíjet rozhodující vliv na vývoj velkých podniků - celkem se podílejí na méně než jednu čtvrtinu celkových tržeb v celkovém hodnocení. Ale v dlouhodobém horizontu v těchto odvětvích mají potenciál stát se referenční body nového modelu ekonomického růstu.
V roce 2015, příjmy zemědělsko-průmyslovém odvětví vzrostla o 28,1% a činil celkem více než 621 miliard rublů. Většina společností v odvětví, uvězněné v seznamu 600 major, bylo zaměřeno především na domácím trhu, takže jejich úspěch je jen částečně nebo nepřímo souvisí s devalvací. Kromě toho průmysl neustále dokazuje úspěch v nahrazování dovozu progresivní, i když drahý rubl. Příklady vyloučen z trhu "Bush nohy" a dováženého vepřového masa se stalo samozřejmostí.Méně je známo, že Rusko stupňuje vývoz masa - (. Ačkoli ve fyzickém vyjádření, jedná se o velmi skromný 85 tun) o 10% více než v minulém roce. Ale pokud jde o země je největší holdingové myasoproizvodyaschego "podnikání v zemědělství" (růst tržeb za celý rok o 30%), v roce 2020 má být vyvezeno čtvrtinu z 1,2 milionu tun produkce. Věrohodnost těchto plánů je zpevněna čerstvé statistiky: podle ministerstva zemědělství, za první čtyři měsíce letošního roku se vývoz ruské zemědělsko-průmyslového komplexu zvýšila o 5% v dolarech a 30,5% ve fyzickém vyjádření.
APC sdílený úspěch a výrobce zemědělských strojů. Kombaynostroitelnoe vedoucí podnik v zemi, "Rostselmash" učinil krok od 476 příčku v žebříčku poslední v 389 th - v přítomnosti. Investovat do modernizace výroby v minulých letech, byla společnost schopna s jistotou vzít propuštěn v důsledku rostoucí náklady na dovážených strojů výklenku: dovoz obilí kombajny, "ASM-Holding", podle údajů ze zahraničí v roce 2015 klesl o 2,4 krát, a otázka domácí zdvojnásobil. Navíc, tento trend je nyní: podle "Rosagromash" problém zemědělské techniky na Rusku za první pololetí letošního roku vzrostl o 58% jiným. Stát podporuje prodej ruského vojenského materiálu od roku 2013, dotovat slevu ve výši 25-30% z ceny v závislosti na regionu. Dotace rostly každým rokem: v roce 2014 poslali 1,6 miliardy rublů v roce 2015 - 5,2 miliardy rublů, v závislosti na výsledcích tohoto roku zemědělského odvětví může spolehnout na 8-9,6 miliard rublů ... A tento trh je daleko od saturace: Ministerstvo zemědělství odhaduje roční požadavky zemědělců v nových technologií ve 30 tisíc jednotek a průmyslové podniky kupovat dnes je třikrát méně ..
Výnosy MIC společnosti zvýšily v průměru o 19,5%. Rozsah údajů za růstem tržeb v tomto sektoru je velmi vysoká: 17,5% v počtu jednom v tomto odvětví "Rostec" až na 57% v roce inženýrských nevládními organizacemi (které se specializují na problematiku střel). Spolu s růstem příjmů z vývozu (15,2 miliard dolarů v roce 2015 proti 13,2 miliard $ - v roce 2014, data FSMTC a "ROE"), podporovaná devalvaci, o výkonnosti průmyslu ovlivňuje stále rostoucí státní obranné objednávky (SDO, v průměru o 20 % v letech 2014-2016, v uvedeném pořadí). Je zřejmé, že rozsáhlé nákupy v rámci Goza pomoci narovnat úchylkoměry a Uralvagonzavod v létě tohoto roku, ministerstvo obrany oznámila nákup 100 tanků "Armata", produkoval korporace.Neměli bychom zapomínat na to, že náklad vrchol UIC v obranném pořadí státního se bude dít dál, 2017. Pro zbývající do konce přezbrojení programu ve velkém měřítku v ruských ozbrojených sil obranného průmyslu tři roky najít náhradu velkého příjmové stránky rozpočtu.
Hlavním faktorem rubl příjmů růstu v hutnictví a chemickém komplexu byl pád rublu, kompenzovat výrobcům poklesu světových cen svých výrobků. Ruský ocelářský průmysl zažívá rostoucí konkurenční tlak na mezinárodních trzích. V letech rychlého růstu v Číně postaveno tolik ocelárny, že jejich podíl na světové produkce tvořily polovinu. Naštěstí ostatní účastníky světového trhu, téměř všechny ocelové vyráběny v Číně a konzumovány na stejném místě. Nicméně, čínský přístup k sobě znamená, že největší světová ekonomika je téměř přivedl na nulu dovoz oceli a stal se jejím čistým vývozcem, který přidal bolesti hlavy jiné nabízející kovu na vnějších trzích. V důsledku poklesu světových cen v roce 2015 byl na trhu dosáhl 34% a produkce klesla o 2,8% (údaje z World Steel Association). Vývoz ruských hutních podniků se snížil o čtvrtinu, ale devalvace úspor, stejně jako objednávky od stavitelů a ropný a plynárenský průmysl dovolili domácím CHERMET ukazují růst překročil inflaci - 14,2%. Mezi další bonusy nás přijal s nejvíce diverzifikovanou výrobou, například NLMK (růst tržeb o 22,4%), OMK (24,8%), "Severstal" (22,5%), významná část příjmů, která zahrnuje produkty s vysokou přidanou hodnotou.
Non-hutnictví železa byl ovlivněn stejnými faktory, jako je černá. V průběhu roku 2015 se cena hliníku klesla zhruba o čtvrtinu. Nicméně, vzhledem k devalvaci rublu výnosů z vývozu tohoto kovu se zvýšila, a jako výsledek "Rusal" (19. místo v žebříčku) skončila rok s nárůstem obratu o 47,4%.
Devalvace přispěla k růstu výkonnosti a chemickém průmyslu (24,7% výnos růst průměrného podniku v žebříčku). Na nárůstu tržeb rublu z vývozu vydělal více než jakékoli jiné výrobců minerálních hnojiv "Fosagro" (54,1%), "Uralkali" (38,6%), "EuroChem" (41,8%) a "Akron" (42,1). Ale substituce dovozu, jak je uvedeno ve zvýšení fyzické polymery uvolňující o 14%, přesto přináší mnohem menší výhodu: přední domácí výrobce velkokapacitní chemie Sibur zvýšila své celkové tržby o 5,2%.
Ropný a plynárenský průmysl, trvale umístila na prvním místě v žebříčku, si udržuje svou vedoucí pozici v tomto okamžiku: její podíl činil 29% celkových výnosů (viz také tabulka 4 "Top 20 zisk."). Nominální růst obratu v tomto odvětví představující seznam firem (10,8%) nebyl schopen blokovat roční míra inflace (12,9%), a to není překvapující vzhledem k poklesu světových cen ropy a vývozních rafinovaných produktů z Ruska v roce 2015 snížil dolarovém vyjádření o polovinu (169 miliard oproti 346 miliardám v roce 2014, data federální celní služby) a zvýšení fyzické dodávky do zemí mimo SNS o 10,6% nedokázal zachránit situaci. Na pozadí těchto nepříznivých vnějších podmínek (Uralský cenu za barel ropy z 97,6 $ v průměru v roce 2014 poklesla v roce 2015 na $ 51,23) lepší než jakékoliv jiné producenty ropy a zemního plynu cítit ti, kteří sklízeli masivní investice do obnovy produkce (Antipinsky rafinerie rubl růst tržeb za rok - 23,7%) a výroba (Irkutsk ropná společnost - 64,85%).
Znatelně lepší ropný a plynárenský průmysl dokončil roku jejich kolegové v odvětví paliv a energie - horníků: průměrný roční růst příjmů ze společností zařazených do hodnocení, přesáhl 28%. Loňský rok byl rekordní rok pro toto odvětví: výroba dosáhla 371.7 milionů tun, zatímco vývoz dosáhl 152 milionů tun (třetí místo po Indonésii a Austrálii na světě). Spolu s vývozem a vyššími cenami domácí rublech (které kontroluje stát mnohem méně přísně než v oleji a plynárenském sektoru) růstem vůdce obratu podpory uhelného průmyslu dosažený v posledních letech, budou významné investice zajistí konkurenceschopnou úroveň výrobních nákladů tuzemských společností s hornickým způsobem převážně open-pit (as na SUEK - plus 30% z obratu za rok). Nicméně, hodně z těchto investic bylo provedeno na vypůjčených peněz - úvěrové zatížení průmyslu pro 2014-2015, se zdvojnásobil, včetně kvůli růstu nákladů na obsluhu úvěru devizových.
V důsledku toho se v současné meziroční nárůst investic do pohonných hmot a energetického sektoru jako celku, podle ministerstva energetiky projekcí by v nejlepším případě nulová. A protože se jedná o paliv a energie komplexu od počátku 2000s byl hlavním investorem v domácí ekonomice, částečně přerozdělením zisků na zahraničních trzích v zemi, se jedná o velmi znepokojující trend.
Prodej předních maloobchodních společností v roce 2015 vzrostla o 12,9%, což je průměrné tempo růstu celkového hodnocení. Čistá prodejní potraviny, které mají nejlepší výsledky. Jejich příjmy se zvýšily za rok o více než 20%. Negativní dynamika ukazuje, automobilový průmysl: obrat zastoupena jen 22% klesl v žebříčku účastníků na tomto trhu.
